Term Insurance: मंथली खर्च का कितना गुना होना चाहिए लाइफ कवर? जानें एक्सपर्ट की सलाह

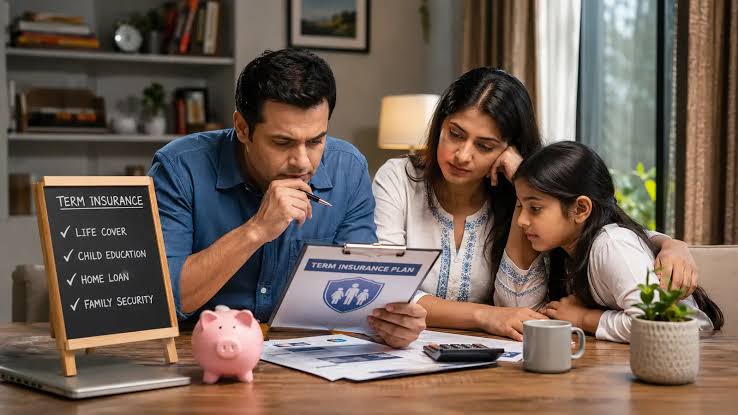
आज के समय में टर्म इंश्योरेंस (Term Insurance) परिवार की वित्तीय सुरक्षा के लिए बेहद जरूरी माना जाता है। परिवार के कमाने वाले सदस्य के साथ कोई अनहोनी होने पर यह पॉलिसी उसके आश्रितों को आर्थिक सहारा देती है। इससे घर का खर्च, बच्चों की पढ़ाई, होम लोन की EMI और अन्य जरूरी जिम्मेदारियों को पूरा करने में मदद मिल सकती है। हालांकि, टर्म इंश्योरेंस खरीदते समय सबसे बड़ा सवाल यही होता है कि कितना लाइफ कवर लेना सही रहेगा।
वित्तीय विशेषज्ञों के मुताबिक, टर्म इंश्योरेंस कवर तय करने के लिए सालाना कमाई का 10 से 15 गुना एक शुरुआती पैमाना हो सकता है। वहीं, परिवार के सालाना खर्च के आधार पर 12 से 15 गुना कवर का अनुमान भी लगाया जाता है। हालांकि, इसे हर व्यक्ति के लिए एक निश्चित नियम नहीं माना जा सकता। सही कवर आपकी आमदनी, परिवार के सदस्यों और आर्थिक जिम्मेदारियों पर निर्भर करता है।
टर्म इंश्योरेंस कवर तय करते समय इन बातों का रखें ध्यान:
- मंथली खर्च: घर का किराया, राशन, बिजली-पानी, बच्चों की फीस और अन्य नियमित खर्चों का हिसाब लगाएं।
- बकाया कर्ज: होम लोन, कार लोन, पर्सनल लोन और दूसरी देनदारियों को कवर में शामिल करें।
- बच्चों का भविष्य: बच्चों की उच्च शिक्षा और शादी जैसे बड़े खर्चों के लिए जरूरी रकम का अनुमान लगाएं।
- महंगाई का असर: आने वाले वर्षों में घरेलू खर्च और शिक्षा की लागत बढ़ने को ध्यान में रखें।
- मौजूदा निवेश और बीमा: पहले से मौजूद बचत, निवेश और लाइफ इंश्योरेंस कवर को घटाकर वास्तविक जरूरत का आकलन करें।
कितना होना चाहिए टर्म इंश्योरेंस?
उदाहरण के तौर पर, अगर किसी व्यक्ति की सालाना आय 15 लाख रुपये है, तो 10 से 15 गुना के सामान्य नियम के हिसाब से उसे 1.5 करोड़ से 2.25 करोड़ रुपये तक के कवर पर विचार करना चाहिए। लेकिन अगर उस पर बड़ा होम लोन है या परिवार में कई लोग आर्थिक रूप से उस पर निर्भर हैं, तो जरूरत इससे ज्यादा भी हो सकती है।
विशेषज्ञों की सलाह है कि टर्म इंश्योरेंस को एक बार खरीदकर भूलना नहीं चाहिए। शादी, बच्चे के जन्म, नया होम लोन या आय में बड़ी बढ़ोतरी होने पर कवर की समीक्षा करनी चाहिए। परिवार की बदलती जरूरतों के अनुसार हर तीन से पांच साल में पॉलिसी का आकलन करना भी जरूरी है।